핵심 요약
- 벤처캐피털 a16z가 2026년 상반기 시장을 정리한 90쪽 슬라이드 State of Markets II를 공개했습니다. 2026년 1월의 첫 번째 State of Markets에 이은 두 번째 판입니다.
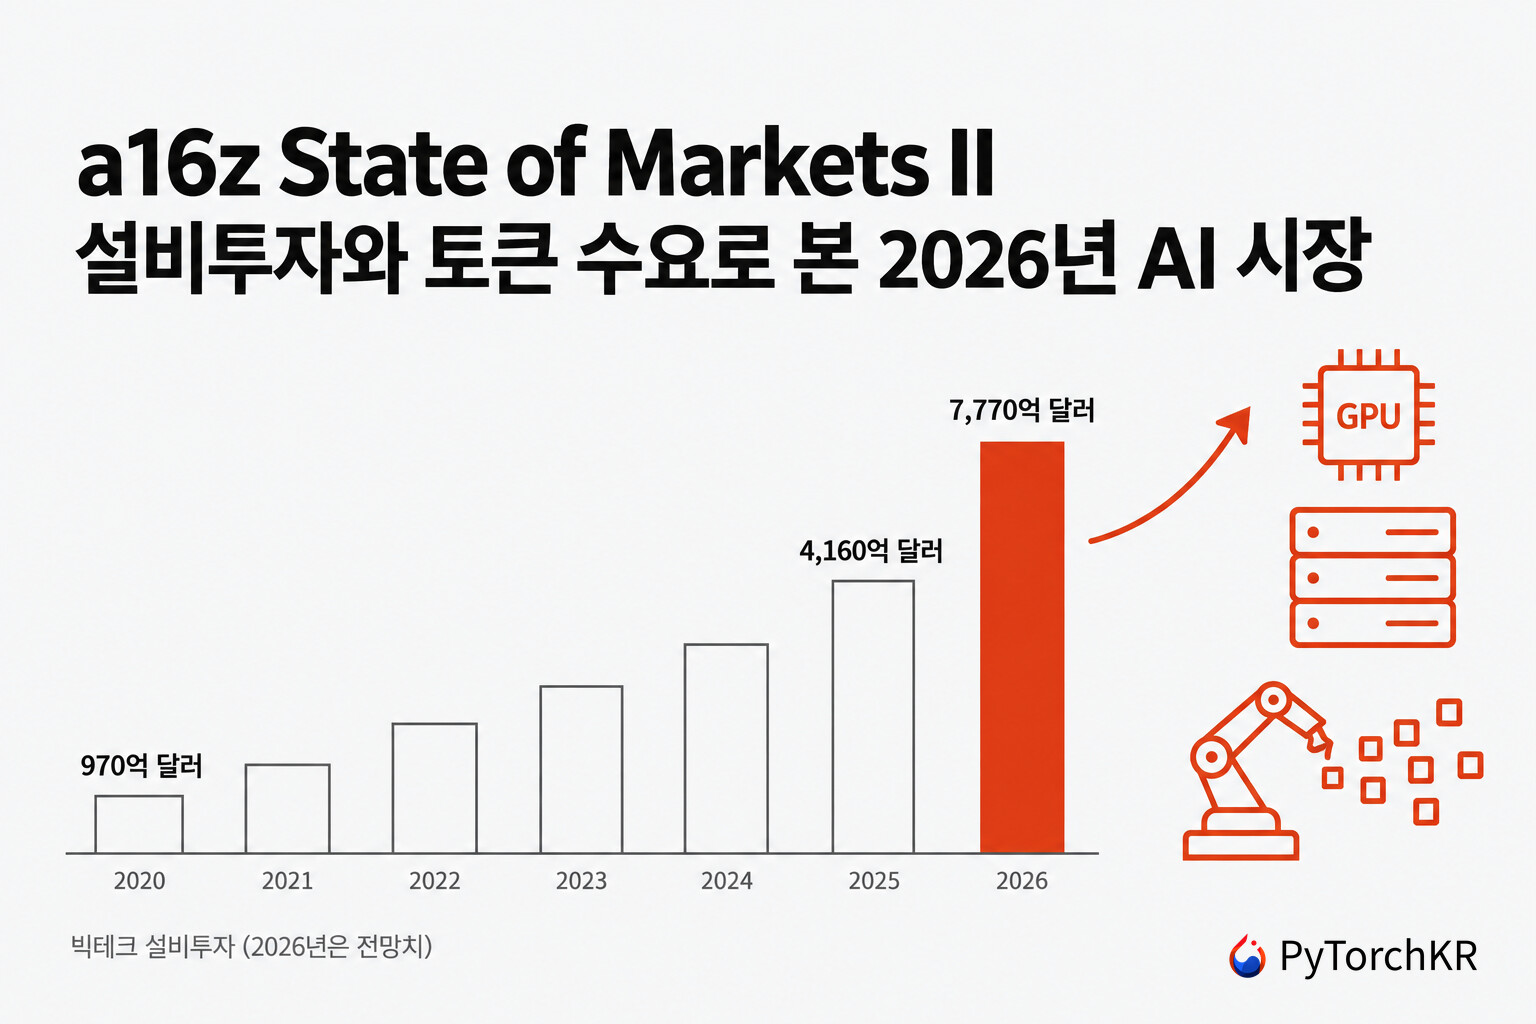
- a16z가 공개한 슬라이드에서는 빅테크 5개사의 2026년 설비투자 전망치를 7,770억 달러로 제시하고, 2027년부터는 해마다 1조 달러를 넘는다는 시장 컨센서스를 인용합니다.
- 수요 쪽 근거로는 OpenAI와 Anthropic의 합산 연환산 매출(ARR), 떨어지지 않는 GPU 임대료, OpenRouter의 주간 토큰 사용량(1년 새 약 27배)과 에이전트 토큰 비중을 듭니다.
- 동시에 도입은 "넓지만 얕다"고 진단합니다. S&P 500 기업의 69%가 AI를 실제로 배포했지만, 시간에 따라 추적하는 지표를 공개한 곳은 2%뿐입니다.
- 자료 대부분은 제3자 데이터를 a16z가 엮은 것이고, 일부 슬라이드는 a16z 포트폴리오 기업의 데이터입니다. 덱 스스로 투자 조언이 아니라고 밝힙니다.
a16z State of Markets II 소개
a16z(Andreessen Horowitz)의 그로스(Growth) 팀이 2026년 9월 기준으로 주식 시장과 기술 산업을 정리한 차트 모음입니다. 덱 표지에는 "September 2026"이 적혀 있고, 대부분의 데이터는 2026년 8월 말에서 9월 중순 시점입니다. a16z의 David George는 9월 30일 뉴스레터 글 State of Markets II에서 이 덱을 2026년 상반기를 정리한 차트 모음으로 소개했습니다. 사용자가 함께 알려 준 State of Markets 글은 2026년 1월 22일에 나온 첫 번째 판의 소개 글입니다. 그래서 이 글은 9월 판 PDF와 9월 30일 글을 기준으로 정리합니다.
PyTorchKR 독자가 이 덱을 볼 이유는 투자보다 컴퓨팅 자원과 돈이 어디로 흐르는지 에 있습니다. GPU 임대료가 왜 내려가지 않는지, 에이전트가 토큰 수요를 얼마나 끌어올렸는지, 프런티어 모델과 오픈 가중치 모델이 지출을 어떻게 나눠 갖는지가 차트로 정리되어 있습니다. 반도체 부품과 전력 설비의 리드타임(lead time, 주문부터 인도까지 걸리는 기간)처럼 인프라를 다루는 개발자에게 직접 관련된 자료도 있습니다.
다만 이 덱은 연구 보고서가 아니라 투자사의 관점이 담긴 프레젠테이션입니다. 차트 대부분은 S&P Capital IQ, JPMAM(J.P. Morgan Asset Management), Goldman Sachs, Morgan Stanley, OpenRouter, Ramp, YipitData 같은 제3자 데이터를 가져온 것입니다. 덱 앞쪽의 고지 문구에서 a16z는 이 데이터를 독립적으로 검증하지 않았다고 밝힙니다. 기술 기업과 비기술 기업을 나누는 기준도 제3자 업종 분류를 바탕으로 a16z가 구성한 예시용 분류라고 적혀 있습니다. 같은 시기의 다른 시각은 베네딕트 에반스의 AI eats the world 2026 정리와 a16z의 Big Ideas 2026 정리에서 함께 볼 수 있습니다.
 본 게시물은 벤처캐피털 a16z가 공개한 시장 분석 슬라이드에서 AI 인프라와 모델 시장에 관련된 데이터를 정리해 소개하는 글로, PyTorchKR은 이번 글을 통해 인공지능 기술이 금융 분야에서 어떻게 활용될 수 있는지 가능성과 그 방법에 대한 소개를 하는 것을 목적으로 합니다. 즉, 어떠한 경우에도 PyTorchKR 및 이 게시물은 투자를 권유, 제안, 또는 추천하려는 목적으로 작성한 것이 아님을 알려드리며, 투자에 대한 조언을 구성하지 않습니다.
덱의 구성: 8개 절과 전망 한 장
덱은 표지와 고지 문구, 목차를 빼면 8개 절과 전망 슬라이드로 이뤄집니다. 아래 표는 각 절의 쪽 범위와 a16z가 내세우는 주장을 정리한 것입니다.
| 절 | 쪽 | a16z의 주장 |
|---|---|---|
| 01 Tech Is The Everything Cycle | 4~13 | 기술 기업이 투자, 이익 성장, 마진 확대를 모두 이끈다 |
| 02 AI Is A Generational Platform Shift | 14~21 | AI 설비투자는 과거 인프라 투자 사이클의 정점 수준이다 |
| 03 Capex Is Working | 22~41 | 매출, 백로그, GPU 임대료, 토큰 수요가 투자를 뒷받침한다 |
| 04 Atoms Are So Back | 42~55 | 소프트웨어(비트)에서 반도체, 전력, 제조(아톰)로 무게중심이 옮겨 갔다 |
| 05 SaaSpocalypse? More Like SaaS-Prove-It | 56~63 | SaaS 매도는 종말이 아니라 성장 대신 수익성을 증명하라는 재평가다 |
| 06 Take a Walk On The Private Side | 64~71 | 가치 창출이 비상장 시장에서 일어나고, 소수에 더 집중된다 |
| 07 It's A Brave New World For Startups, Too | 72~76 | AI 세대 스타트업은 더 젊고 더 빨리 성장한다 |
| 08 PrivateCos Telling The Macro Story | 77~88 | 비상장 기업의 데이터가 거시 경제의 선행 신호가 되고 있다 |
이 글은 개발자에게 관련이 큰 02, 03, 04절과 05절의 SaaS 논의를 중심으로 정리하고, 나머지 절은 짧게 다룹니다.
기술 기업이 시장 이익을 이끈다: Everything Cycle
첫 절의 주장은 기술이 더 이상 한 업종이 아니라 경기 순환 자체가 되었다는 것입니다. a16z는 이를 "Everything Cycle"이라고 부릅니다. Yardeni Research와 미국 경제분석국(BEA) 자료를 인용한 차트에서, 첨단 기술(장비, 소프트웨어, 연구개발)이 미국 전체 설비투자에서 차지하는 비중은 약 55%입니다. 1960년에는 15% 안팎이었습니다. 중국을 뺀 전 세계 시가총액 상위 100개 상장사 중 기술 기업은 개수로 약 35%, 시가총액으로 약 60%를 차지합니다.
이익 쪽 수치는 더 뚜렷합니다. Capital IQ 기준으로 2026년 S&P 500 순이익 증가분의 약 76%가 기술 기업에서 나왔고, 2010년 이후 기술 기업의 누적 이익 증가는 비기술 기업보다 약 3.8배 컸습니다. 마진도 같은 방향입니다. JPMAM 자료에서 S&P 500의 분기 순이익률은 2026년 2분기 전망 17.5%로 2003년 이후 가장 높고, Topdown Charts 자료에서 기술(TMT) 기업의 이익률은 23% 안팎으로 나머지 미국 기업(약 9.5%)의 두 배를 넘습니다. 2026년 2분기 S&P 500 기업의 93.6%가 주당순이익(EPS) 컨센서스를 맞추거나 넘었다는 Citi 자료도 실려 있습니다.
a16z는 이 데이터로 "거품이라 부르기 어렵다"고 주장합니다. 지난 1년간 S&P 500의 향후 12개월 EPS 전망은 약 290달러에서 391달러로 올랐는데, 주가수익비율(P/E)은 약 22.5배에서 19.6배 안팎으로 내려갔다는 JPMAM 차트가 근거입니다. 연초 대비 기술 업종 주가는 22.1% 올랐지만 같은 기간 EPS가 55.7% 늘고 P/E는 21.6% 줄었다는 표도 같은 논리입니다. 같은 슬라이드의 Duality Research 자료에서 기술 업종 P/E는 5년 평균보다 19%, 10년 평균보다 10% 낮습니다. 즉, 주가 상승이 기대가 아니라 이익에서 나왔다는 설명입니다. 2026년 상승을 이끈 쪽은 매그니피센트 7(Mag 7)이 아니었습니다. 9월 9일까지 "나머지 기술주"는 약 40% 올랐지만, 하이퍼스케일러는 이익을 AI 설비투자에 쏟으면서 S&P 500보다 뒤처졌습니다.
AI 설비투자의 규모와 자금 조달
해마다 빗나가는 설비투자 전망
Vanguard가 Bloomberg 컨센서스로 계산한 차트는 하이퍼스케일러를 Alphabet, Amazon, Meta, Microsoft, Oracle 다섯 곳으로 잡습니다. 이들의 설비투자는 2020년 970억 달러, 2025년 4,160억 달러, 2026년 전망 7,770억 달러입니다. 2027년부터 2030년까지는 해마다 1.1조~1.2조 달러로 전망됩니다. 같은 덱의 JPMAM 자료는 2026년 전망치를 7,910억 달러로 적고 있어, 출처에 따라 수치가 조금씩 다릅니다.
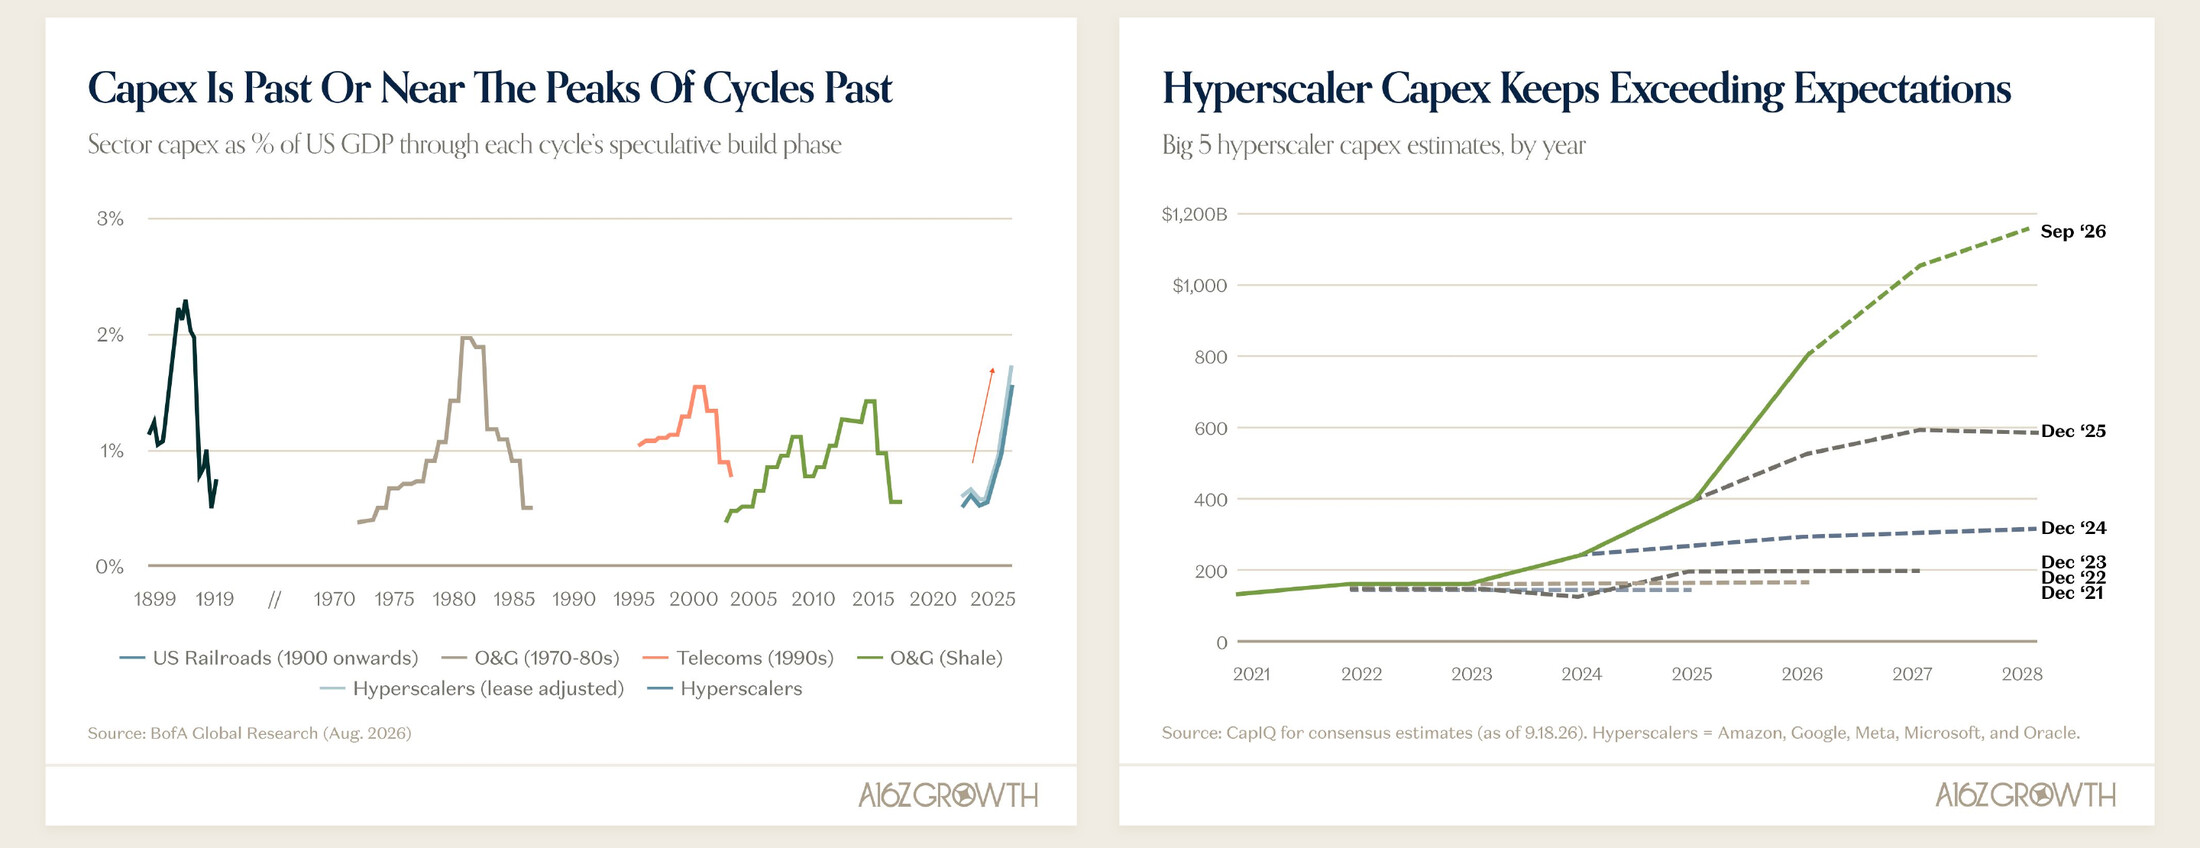
왼쪽 BofA 차트는 섹터 설비투자의 미국 GDP 대비 비중을 과거 투자 사이클과 비교합니다. 1900년대 철도는 약 2.3%, 1980년대 초 석유가스는 약 2.0%, 2000년 무렵 통신은 약 1.55%에서 정점에 이르렀습니다. 하이퍼스케일러는 리스를 반영하면 이미 1.75% 안팎이고 여전히 오르는 중입니다. 오른쪽 차트는 시장 전망이 해마다 틀렸다는 것을 보여 줍니다. 2025년 12월 시점 컨센서스는 2027년 설비투자를 약 5,950억 달러로 봤지만, 2026년 9월 컨센서스는 약 1조 500억 달러입니다.
현금흐름이 바닥나자 빚으로
이 투자는 하이퍼스케일러의 현금흐름을 거의 다 쓰고 있습니다. JPMAM 자료에서 하이퍼스케일러 매출 대비 설비투자 비중은 2026년 약 38%까지 올라가고, 잉여현금흐름(FCF) 마진은 2004년 약 30%, 2024년 약 17%에서 2026년 1~2%로 떨어집니다. 회복은 2028년 무렵으로 예상됩니다.
부족한 돈은 채권 시장이 채웁니다. Bloomberg와 JPMAM 자료로 만든 차트에서 하이퍼스케일러와 NVIDIA의 신규 투자등급 채권과 특수목적법인(SPV) 조달액은 2015~2024년에 해마다 600억 달러를 넘지 않았습니다(2019년은 0). 이 금액이 2025년 약 2,060억 달러, 2026년 약 3,220억 달러로 늘었습니다. a16z는 이것이 위험 신호가 아니라고 봅니다. BofA 차트에서 하이퍼스케일러의 투하자본이익률(ROIC)은 약 20%로, 가중평균자본비용(WACC) 약 10%와 부채 비용 약 4%를 크게 웃돈다는 이유입니다. 참고로 이 슬라이드 제목은 자기자본이익률(ROE)이라고 쓰고 있지만, 차트와 본문이 다루는 지표는 ROIC입니다.
경제 전반으로 확산되는 효과
설비투자는 데이터센터 밖으로도 번집니다. Goldman Sachs가 미국 노동통계국 자료로 계산한 바에 따르면, 데이터센터와 관련된 건설 고용(전기, 공조, 유틸리티, 상업용 건물)은 2022년 이후 30만 명 넘게 늘었습니다. Indeed의 2026년 상반기 채용 공고에서 같은 직함이라도 데이터센터 공고가 시설 관리자 64%, 네트워크 기술자 42%, 건설 관리자 29% 높은 임금을 제시했습니다.
a16z는 데이터센터가 오히려 전기 요금을 낮추고 있을 수 있다는 주장도 싣습니다. 근거로 든 연구(Watten, Bistline, Blanford, 2026년 8월)는 데이터센터 용량이 10% 늘 때 가정용 전기 요금이 평균 약 0.4% 내렸다고 추정합니다. 이 연구는 2019~2024년 데이터센터 용량이 160% 늘어난 주에 사는 평균 가정의 요금이 6% 내렸다고 해석합니다. 함께 실린 Lawrence Berkeley National Laboratory 자료 기반 산점도에서는 부하가 줄어든 캘리포니아, 메인, 뉴욕의 실질 전기 요금이 가장 많이 올랐습니다. 반면 부하가 20% 넘게 늘어난 버지니아, 텍사스, 노스다코타의 요금은 거의 그대로이거나 내려갔습니다. 덱은 주 단위 상관관계를 보여 줄 뿐이고, 지역별 요금 구조의 차이는 다루지 않습니다.
수요 쪽 증거: 매출, 백로그, GPU 임대료
연구소 매출과 클라우드 백로그
a16z는 이 투자를 정당화하는 근거로 전례 없는 AI 수요를 듭니다. YipitData 추정으로 OpenAI와 Anthropic의 합산 ARR은 2024년 4분기 약 70억 달러에서 2026년 3분기 추정 약 1,350억 달러로 늘었습니다. 두 연구소가 2026년에 새로 더한 매출은 9월 18일 기준 740억 달러이고, 연간으로는 약 1,000억 달러로 추정됩니다. 같은 해 클라우드를 뺀 상장 소프트웨어 기업 전체가 더한 매출 추정치 630억 달러보다 많다는 것이 덱의 비교입니다. 이 1,000억 달러에는 덱 스스로 물음표를 달았고, 막대 높이도 라벨과 맞지 않게 그려져 있어 그림보다 숫자를 기준으로 읽어야 합니다.
클라우드 사업자도 같은 이야기를 합니다. Microsoft, Google Cloud, Amazon의 잔여 이행 의무(RPO)와 백로그 합계는 공시 기준으로 2026년 2분기 약 1.7조 달러에 이르고, 전년 대비 두 배 넘게 늘었습니다. CoreWeave와 Nebius 같은 뉴클라우드(neocloud, GPU 임대에 특화된 신생 클라우드)는 출시 후 같은 분기 수로 맞춰 보면 AWS, Azure, Google Cloud의 초기보다 빠르게 매출을 키웠습니다. 다만 규모는 아직 하이퍼스케일러의 일부입니다.
감가상각 논쟁과 GPU 잔존가치
개발자에게 가장 실용적인 슬라이드는 GPU 가격입니다. 한쪽에서는 새 GPU 세대가 나오면 기존 GPU가 금방 쓸모없어지는데 하이퍼스케일러가 감가상각 기간을 너무 길게 잡는다고 비판해 왔습니다. 9월 30일 뉴스레터 글은 이 질문을 이렇게 요약합니다. "NVIDIA가 B200을 불티나게 팔고 있는 건 좋은데, 1~2년 전에 설치한 A100은 어떻게 되는가?"
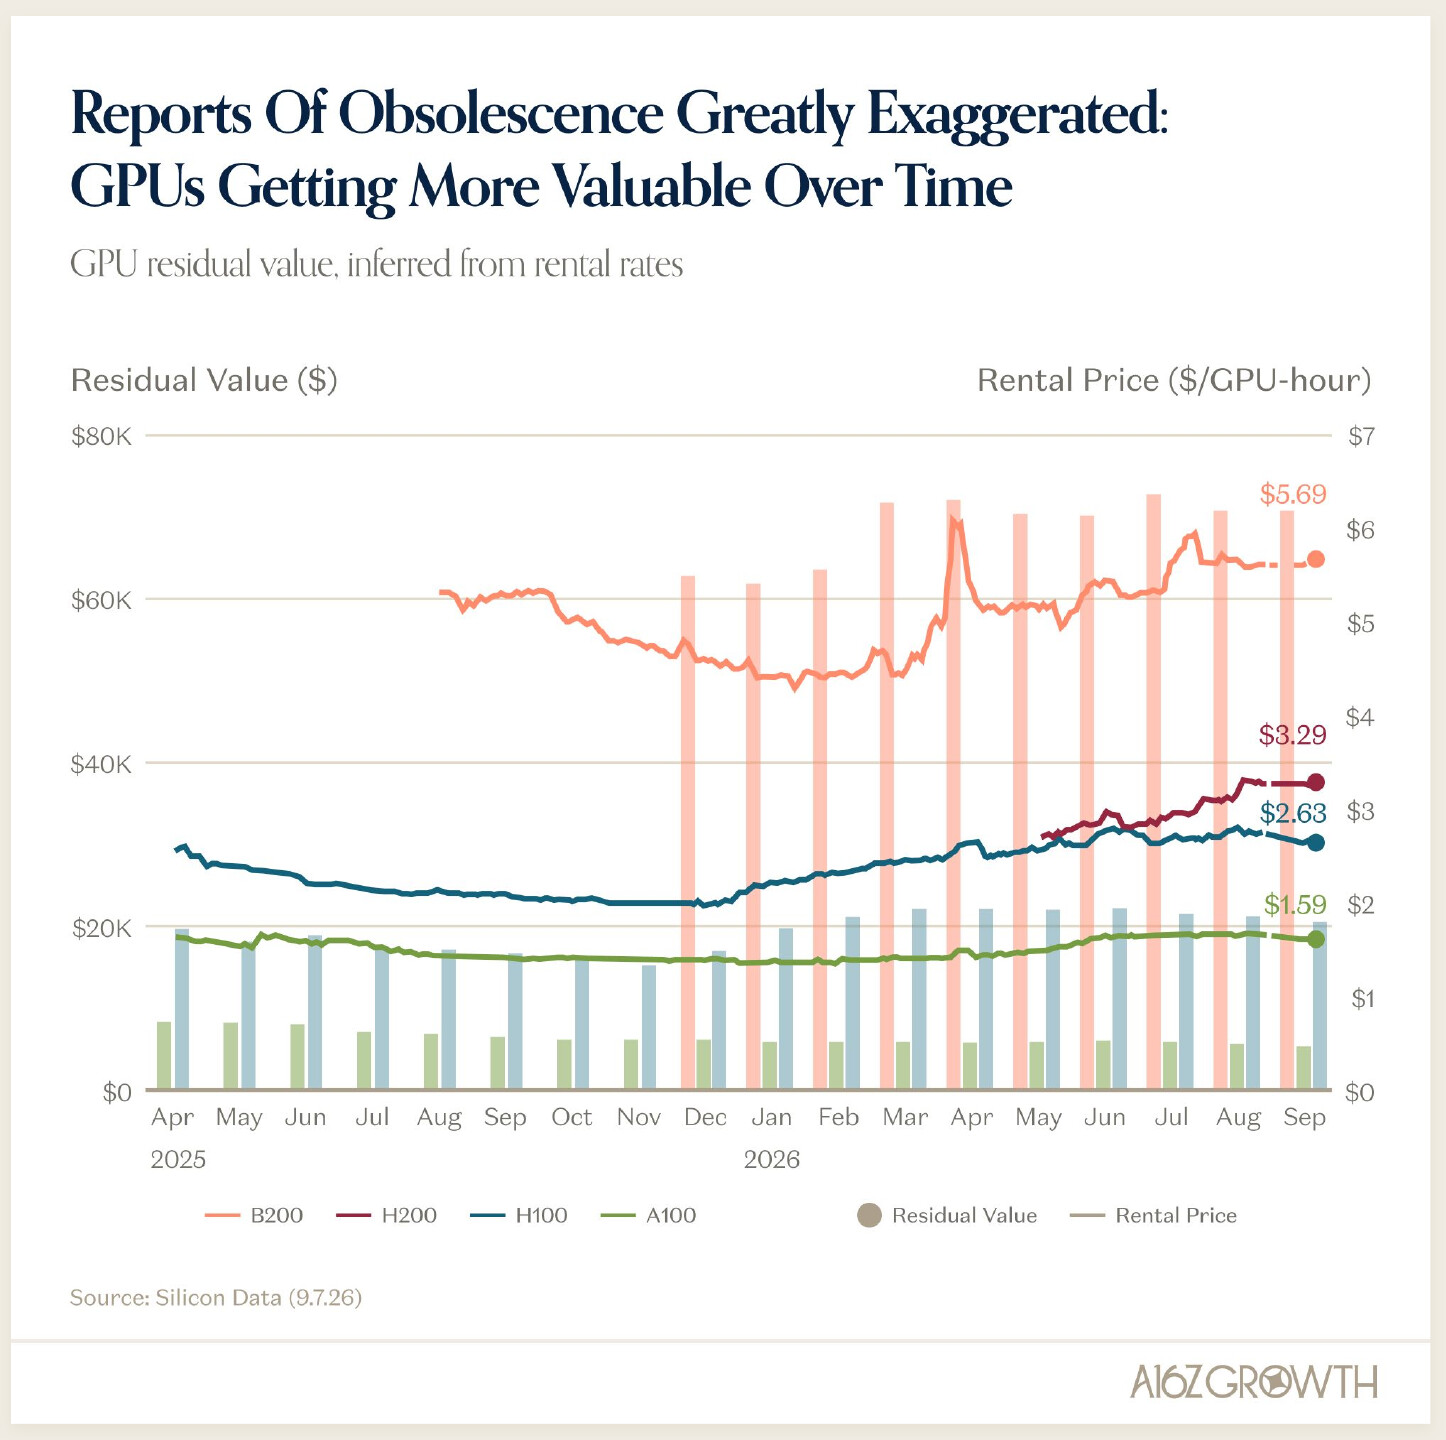
Silicon Data(2026년 9월 7일) 차트에서 9월 기준 GPU 1개의 시간당 임대료는 B200 5.69달러, H200 3.29달러, H100 2.63달러, A100 1.59달러입니다. H100은 2025년 11월 약 2.3달러까지 내렸다가 다시 올랐고, A100은 1.6달러 안팎에서 거의 움직이지 않았습니다. 막대는 이 임대료로 거꾸로 추정한 잔존가치입니다. a16z는 이를 근거로 감가상각 기간이 오히려 짧게 잡혀 있을 수 있다고 주장합니다.
다만 같은 덱의 다른 슬라이드는 이 결론을 조금 좁힙니다. Ornn Exchange의 2026년 8월 한 달 임대료 지수(8월 1일=100)에서 H100 SXM은 114.7로 올랐지만, A100 SXM4(96.4), B200(94.7), H200(90.9)은 같은 기간 100 아래에서 끝났습니다. 슬라이드 제목은 "오래된 GPU도 임대료가 오른다"이지만, 그림이 보여 주는 것은 GPU마다 방향이 갈린 한 달입니다. 장기 추세는 Silicon Data 차트를, 단기 변동은 Ornn 차트를 함께 보는 편이 정확합니다.
넓지만 얕은 도입: 파워 유저가 벌리는 격차
배포는 69%, 추적 지표는 2%
a16z는 수요가 강해도 도입은 아직 초기라고 강조합니다. Apollo가 정리한 S&P 500 기업 공시에서 2026년 2분기에 AI 계획이나 목표를 밝힌 기업은 74%, 사용량이나 도입 통계와 함께 실제 배포를 밝힌 기업은 69%입니다. 정량적 결과를 내놓은 기업은 29%이고, 시간에 따라 추적하는 지표를 공개한 기업은 2%, 그 지표를 따로 떼어 보고한 기업은 0%입니다. Morgan Stanley 자료로도 AI의 정량적 효과를 언급한 S&P 500 기업은 2023년 1분기 약 4%에서 2026년 2분기 약 30%로 늘었습니다.
기업 실적 발표에서 뽑은 사례도 한 장에 모여 있습니다. Microsoft는 Microsoft 365 Copilot 유료 좌석이 3,000만 개를 넘었다고 밝혔고, ServiceNow는 AI 연간 계약 가치(ACV)가 10억 달러를 넘었다고 밝혔습니다. Snowflake는 CoCo 사용 계정이 9,100개를 넘었다고 말했습니다. 비용 쪽에서는 McKinsey 설문 응답 기업의 20%만 비용 때문에 AI 사용을 제한했다고 답했고 61%는 내년에 AI 투자를 늘리겠다고 답했습니다. 또 Goldman Sachs 추정으로 AI 추론(inference) 비용은 S&P 500 매출의 약 0.1%에 불과합니다. Morgan Stanley에 따르면 퍼블릭 클라우드는 도입 2년 차에 IT 예산의 약 4%였고, a16z는 AI 지출 추정치 대부분이 아직 그보다 낮다고 봅니다.
상위 1%가 나머지와 다른 속도로 간다
평균은 얕지만 상위 소수의 사용량은 압도적입니다. a16z는 AI 사용이 정규분포를 따르지 않는다고 표현합니다.
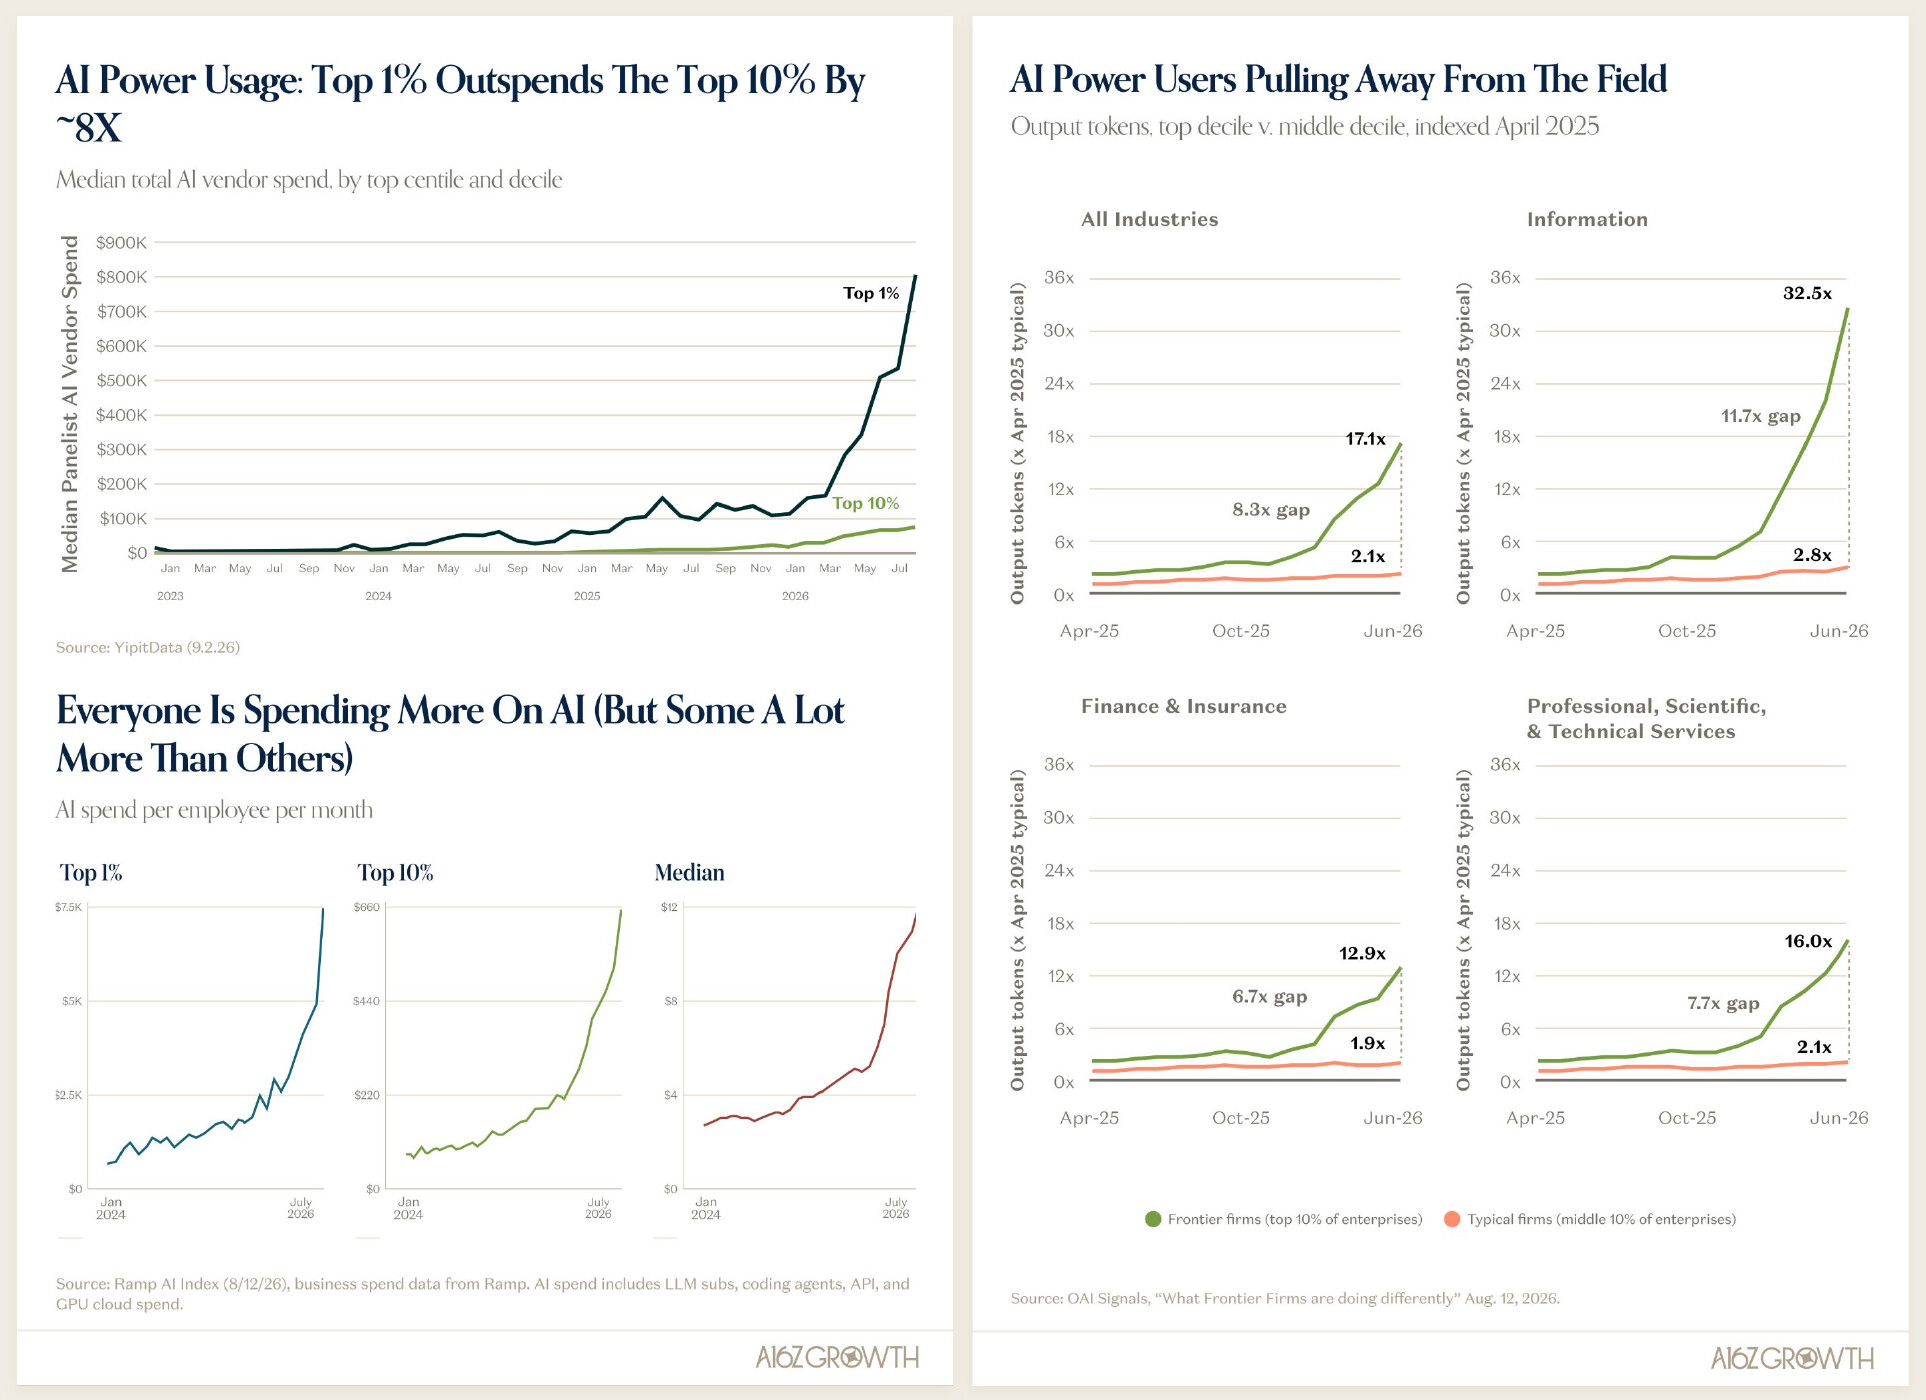
YipitData 패널에서 AI 공급사 지출 상위 1% 기업의 중앙값은 상위 10% 기업보다 약 8배 많습니다. Ramp AI Index의 직원 1인당 월 AI 지출(LLM 구독, 코딩 에이전트, API, GPU 클라우드 포함)은 2024년 1월부터 2026년 7월 사이 크게 늘었습니다. 상위 1%는 약 700달러에서 7,400달러로, 중앙값은 약 2.7달러에서 11.7달러로 올랐습니다. OpenAI가 8월 12일 공개한 "What Frontier Firms are doing differently" 자료에서는 2025년 4월 일반 기업의 사용량을 1로 놓았을 때 상위 10% 기업의 출력 토큰은 17.1배, 중간 10% 기업은 2.1배였습니다. 정보 산업에서는 그 격차가 11.7배까지 벌어집니다. 같은 자료에서 플러그인과 스킬을 쓰는 주간 활성 사용자 비율은 OpenAI 내부가 95%와 93%, 상위 기업이 21%와 19%, 중간 기업이 9%와 3%입니다. Kim, Kim, Koning의 SSRN 논문 "Mapping AI into Production"을 인용한 차트도 같은 모양입니다. 처치군과 대조군의 매출 차이는 대부분의 분위에서 거의 없고, 95분위에서만 약 50만 달러 대 약 23만 달러로 크게 벌어집니다(눈금으로 읽은 값). 차트 제목은 이를 AI 네이티브 기업이 분포의 꼬리에서 더 많은 매출을 낸다고 요약합니다.
AI를 많이 쓰는 기업이 오히려 더 채용한다
AI가 일자리를 줄인다는 통념과 반대되는 차트도 있습니다. Revelio Labs와 Ramp AI Index 자료로 만든 차트에서, 아직 AI를 도입하지 않은 기업과 비교할 때, AI를 집중적으로 도입한 기업은 도입 이후 신입 인력 비중이 평균 1.15%p 늘었습니다. 도입 강도가 낮은 기업은 평균 0.52%p 줄었습니다. The Economist가 미국 노동통계국 자료로 계산한 "추세를 넘어선 AI 관련 사무직 일자리"는 2026년 약 74만 개이고, 그중 소프트웨어 개발자가 약 24만 개입니다. 소프트웨어 개발자는 2024년에는 추세보다 적었다가 2025년 이후 반등했습니다. GitHub 자료로는 2026년 8월 한 달에 병합된 풀 리퀘스트가 1억 3,000만 건, 커밋이 29억 건, 새 저장소가 2,400만 개였습니다.
토큰 경제: 제번스 역설, 에이전트, 오픈 모델
이 절이 PyTorchKR 독자에게 가장 직접적인 내용입니다. a16z의 논리는 제번스 역설(Jevons Paradox) 하나로 요약됩니다. 자원을 쓰는 효율이 좋아지면 사용량이 줄지 않고 오히려 늘어난다는 경제학 개념입니다. 토큰 가격이 내려갈수록 토큰을 더 많이 쓰게 되고, 그 결과 GPU 수요와 가격은 오히려 올라간다는 주장입니다. 덱에 실린 Goldman Sachs 자료는 LLM 가격이 약 3년 동안 내린 폭이 1980년대 PC 가격이 약 15년 동안 내린 폭과 비슷하다고 비교합니다. Citadel Securities가 Ornn과 Silicon Data 자료로 엮은 차트도 같은 주장을 받칩니다. 2026년 5월 무렵 토큰 가격 지수와 H100 임대료가 함께 정점을 찍었고, 6월에는 둘이 같이 내렸습니다. 그 뒤 7~9월에 토큰 가격 지수는 2025년 12월 수준까지 떨어졌지만, H100 임대료는 시간당 2.7달러 안팎을 지켰습니다. 가격 하락 자체는 a16z의 LLMflation 분석에서도 다룬 주제입니다.
에이전트가 사람보다 토큰을 많이 쓴다
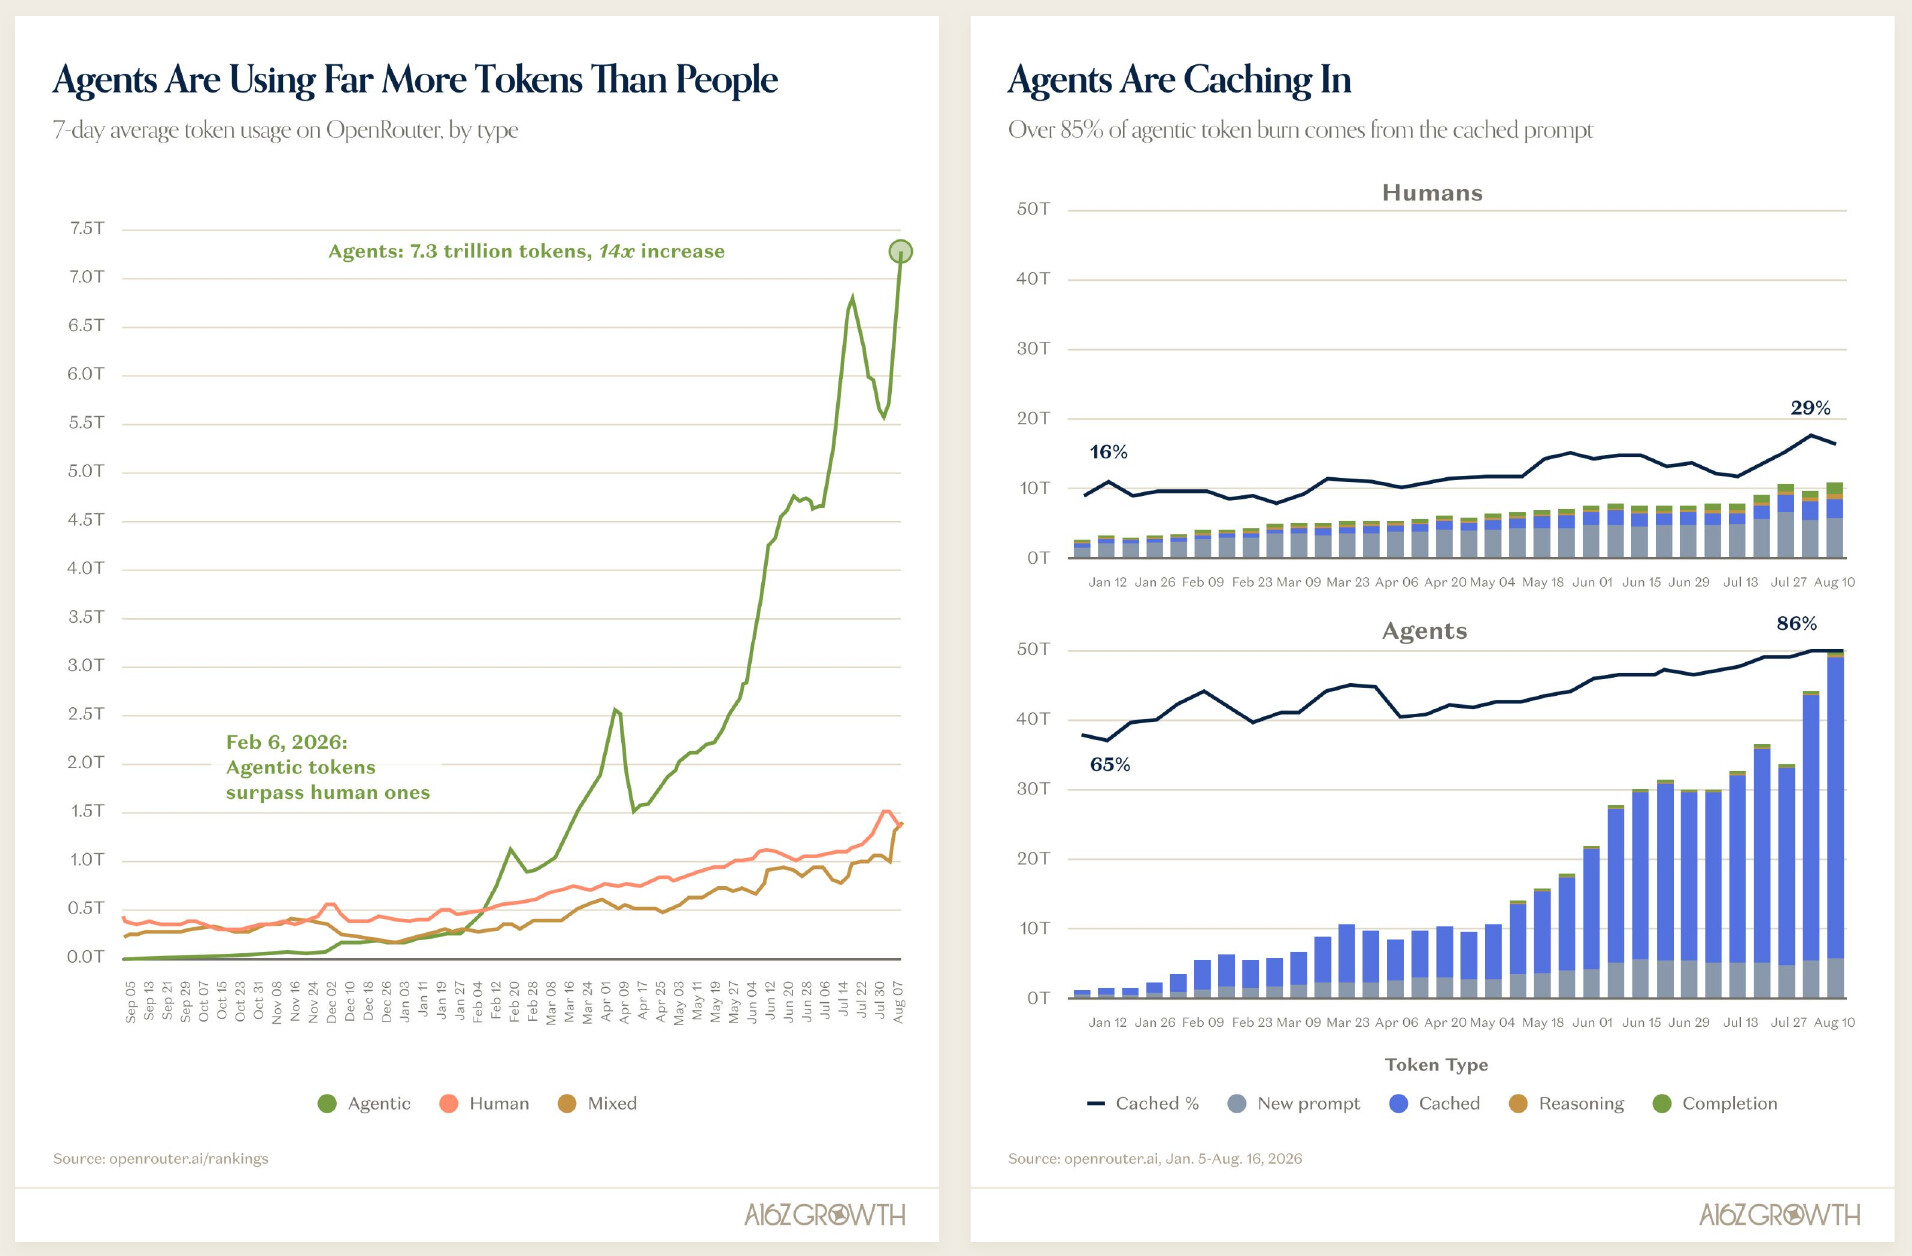
OpenRouter 랭킹 데이터에서 에이전트가 쓰는 토큰은 2026년 2월 6일 사람이 쓰는 토큰을 넘어섰습니다. 8월 초에는 7일 평균 7.3조 토큰에 이르렀고, 차트는 이를 14배 증가로 표시합니다. 오른쪽 차트는 토큰의 구성을 나눠 봅니다. 2026년 1~8월 사이 에이전트 토큰 중 캐시된 프롬프트의 비율은 65%에서 86%로 올랐고, 사람의 경우는 16%에서 29%였습니다. a16z는 라우팅, 캐싱 같은 효율 개선이 에이전트를 경제적으로 쓸 만하게 만들었다고 설명합니다. 에이전트는 같은 시스템 프롬프트와 도구 정의, 이전 대화를 매 호출마다 다시 보내므로, 프롬프트 캐싱이 비용 구조를 크게 바꾼다는 뜻으로 읽을 수 있습니다.
8절의 OpenRouter 슬라이드는 전체 규모를 보여 줍니다. OpenRouter의 주간 토큰은 2025년 초 0.5조, 2025년 9월 4.7조에서 2026년 9월 126.2조로 늘었습니다. 1년 사이 약 27배이고, 2026년 6월 이후에만 두 번 두 배가 되었습니다. 다만 OpenRouter는 여러 모델 API를 묶어 주는 중개 서비스 하나이므로, 여기서 보이는 증가율을 전체 LLM 시장의 증가율로 바로 옮겨서는 안 됩니다.
프런티어 3사는 토큰의 35%로 지출의 69%를 가져간다
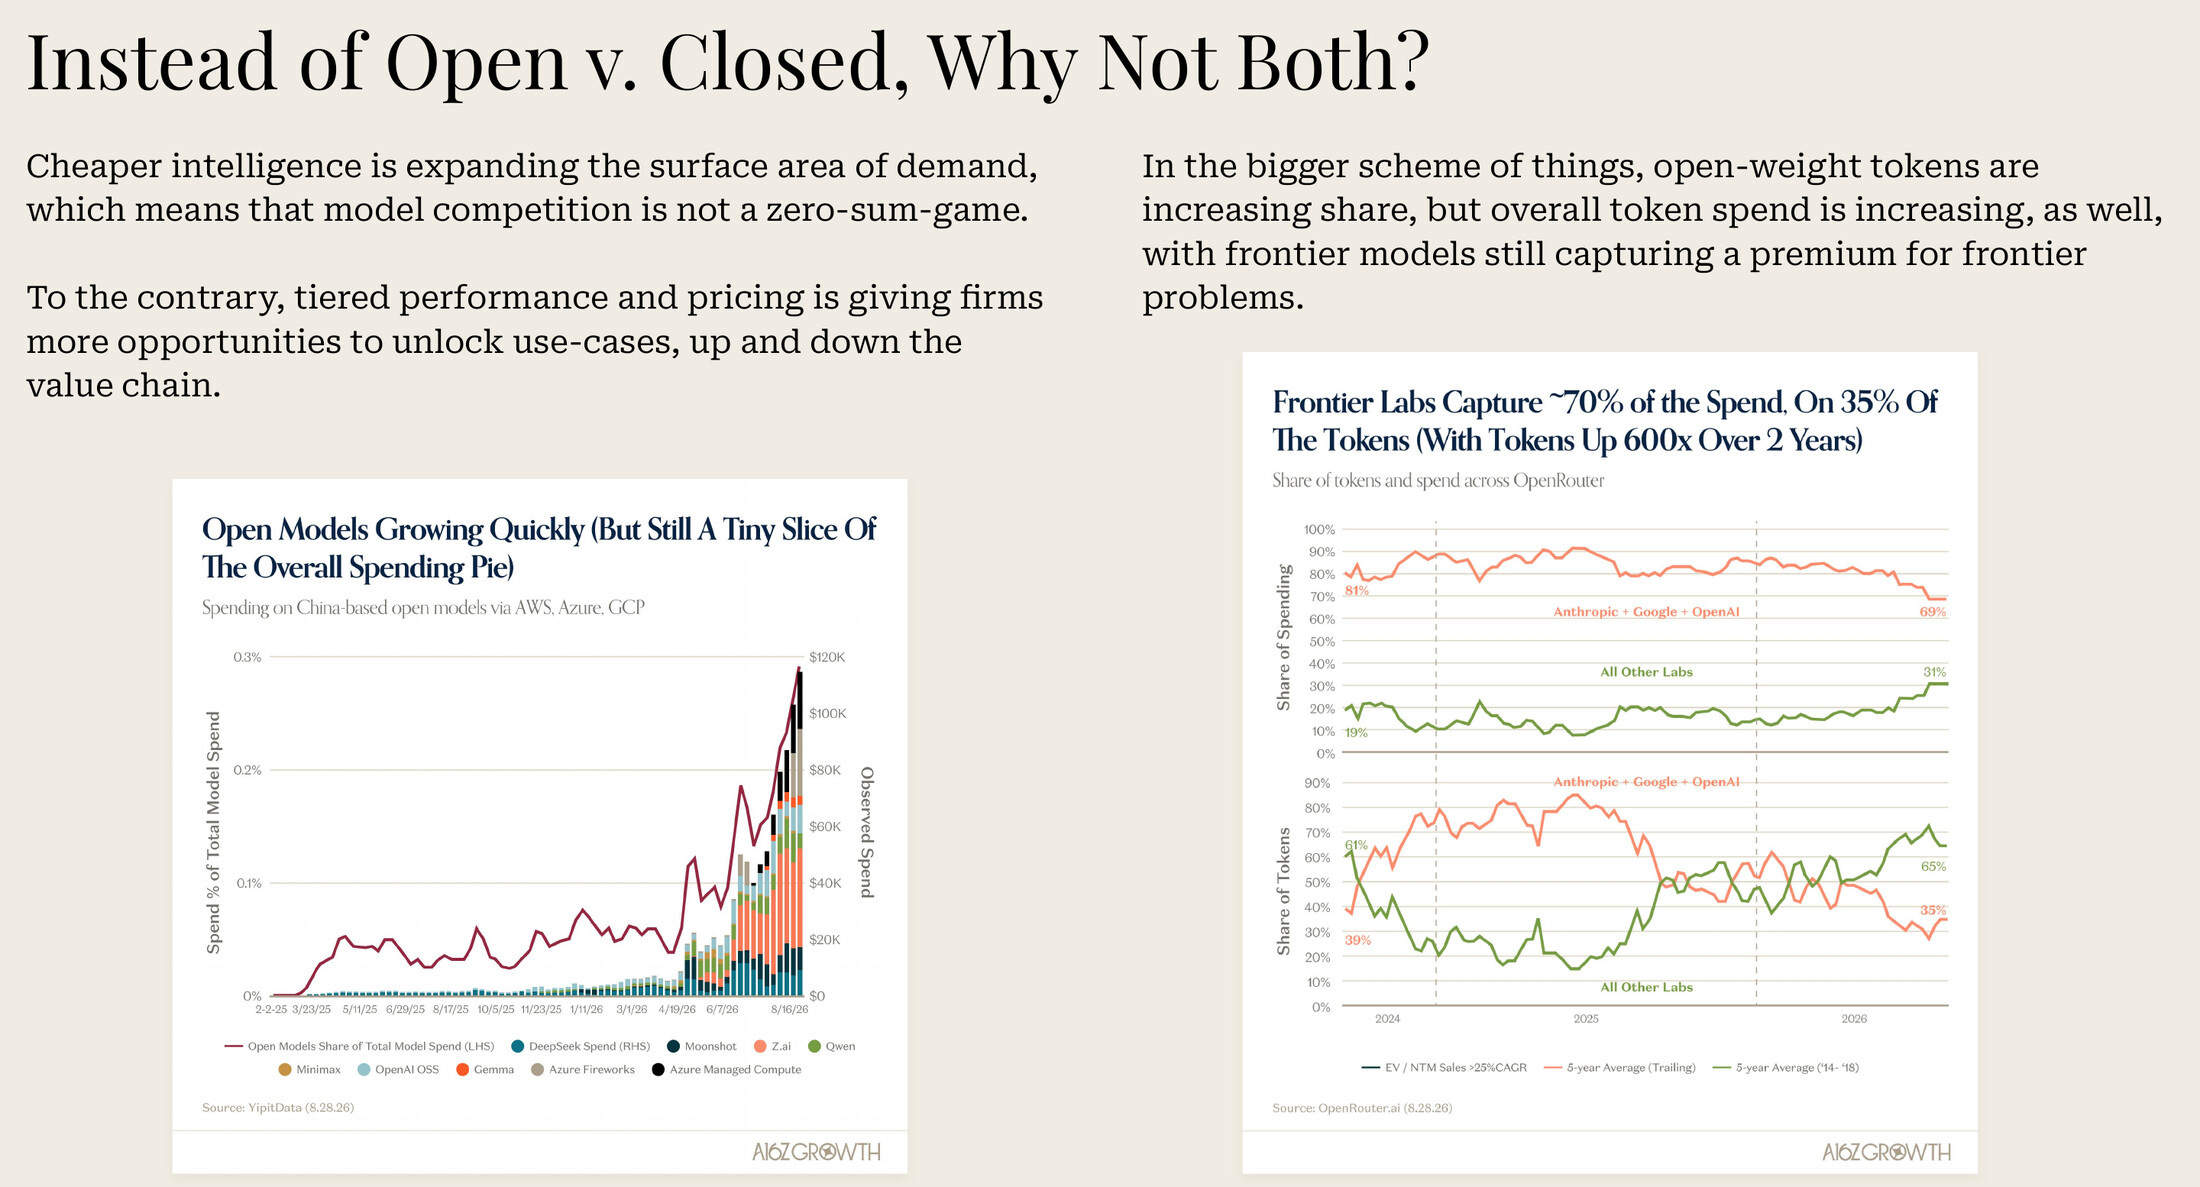
a16z는 오픈 대 폐쇄형 논쟁에 "둘 다"라는 답을 냅니다. 오른쪽 OpenRouter 차트에서 Anthropic, Google, OpenAI 세 회사의 지출 점유율은 81%에서 69%로, 토큰 점유율은 39%에서 35%로 내려왔습니다. 세 회사의 토큰 점유율은 한때 약 85%까지 올랐다가 이후 크게 줄었습니다. 즉, 토큰의 3분의 2는 다른 연구소 모델이 처리하지만 돈의 3분의 2는 여전히 프런티어 3사로 갑니다. 차트 제목에 따르면 이 기간 OpenRouter의 전체 토큰은 2년 동안 600배 늘었습니다. 이 차트 아래의 범례("EV / NTM Sales" 등)는 다른 차트의 것이 잘못 붙어 있으니, 계열 이름은 차트 안의 라벨로 읽어야 합니다.
왼쪽 YipitData 차트는 다른 그림을 보여 줍니다. AWS, Azure, GCP를 통한 오픈 모델(DeepSeek, Moonshot, Z.ai, Qwen, MiniMax 등) 지출은 2026년 들어 빠르게 늘었지만, 전체 모델 지출에서의 비중은 약 0.3%에 그칩니다. 부제는 "중국계 오픈 모델"이라고 적었지만 범례에는 OpenAI의 오픈 모델과 Gemma도 들어 있습니다. 오픈 모델의 사용 현황을 다른 관점에서 정리한 Mozilla 재단의 오픈소스 AI 현황 2026과 함께 보면 좋습니다.
비프런티어 모델과 라우팅
Silicon Data의 토큰 지출 지수에서 2026년 9월 1일 기준 토큰당 혼합 가격은 1월 1일보다 낮습니다. 슬라이드 제목은 이 하락을 독점(proprietary) 모델이 이끌었다고 설명합니다. 다만 그림에서 독점 모델과 오픈 모델 지수는 각각 아직 1월보다 높고, 7월 초 정점에서 내려온 것입니다. Ramp AI Index 자료에서 기업 지출의 약 55%는 이미 비프런티어 모델(Standard, Light 등급)로 갑니다. Ramp는 Opus와 Sol 같은 고가 모델을 Frontier로, Terra와 Sonnet 같은 중간급 모델을 Standard로 분류합니다. a16z는 GPU처럼 오래된 모델도 계속 쓰인다고 정리합니다. 8절에는 이를 보여 주는 Databricks 사례도 있습니다. 8월 7일 Databricks 블로그 글을 인용한 슬라이드에서 Databricks의 "Smart Router"는 Databricks 코딩 과제 평가에서 92.3%를 과제당 2.13달러로 풀었습니다. Claude Opus 5만 쓸 때보다 비용은 35% 적고 정답률은 1.3%p 높다는 결과입니다.
추론 인프라 쪽 슬라이드도 있습니다. a16z 추정으로 Fireworks AI, Baseten, Together AI, Modal 네 곳이 2026년에 더한 ARR은 Snowflake와 Datadog 두 회사 합계의 약 4분의 3인데, 기업가치는 약 5분의 1입니다. 시장이 형성되는 방식도 바뀌고 있습니다. 예측 시장 Kalshi에서는 "월말 NVIDIA B200 임대료가 6.61달러를 넘을까" 같은 계약이 거래되었습니다. 8월 중 이 계약이 반영한 가격은 시간당 약 5.45달러에서 6.80달러 사이를 오갔습니다.
소비자 AI는 아직 작다
소비자 쪽 숫자는 작습니다. PNC 자료에서 AI 구독료를 내는 미국 가구는 2026년 4월 2.2%이고, 구독 가구의 월평균 지출은 31달러입니다. YipitData가 관측한 유료 구독은 2025년 이후 약 5배 늘었고, ChatGPT, Gemini, Claude 모두 데스크톱 코호트 유지율이 시간이 갈수록 다시 올라가는 모양을 보입니다. Ahrefs 자료에서 1년 동안 검색 유입은 약 3분의 1 줄었습니다. 반면 AI 유입은 같은 축에서 거의 0에 가깝게 그려져 있어 제목의 "늘고 있다"보다는 부제의 "아직 아주 작다"에 가깝습니다. Meta의 Muse 앱이 출시 1주일 만에 5개 앱 비교군 중 미국 다운로드의 약 27%를 차지했다는 SensorTower 자료도 있습니다.
비트에서 아톰으로: 돈이 하드웨어와 전력으로 간다
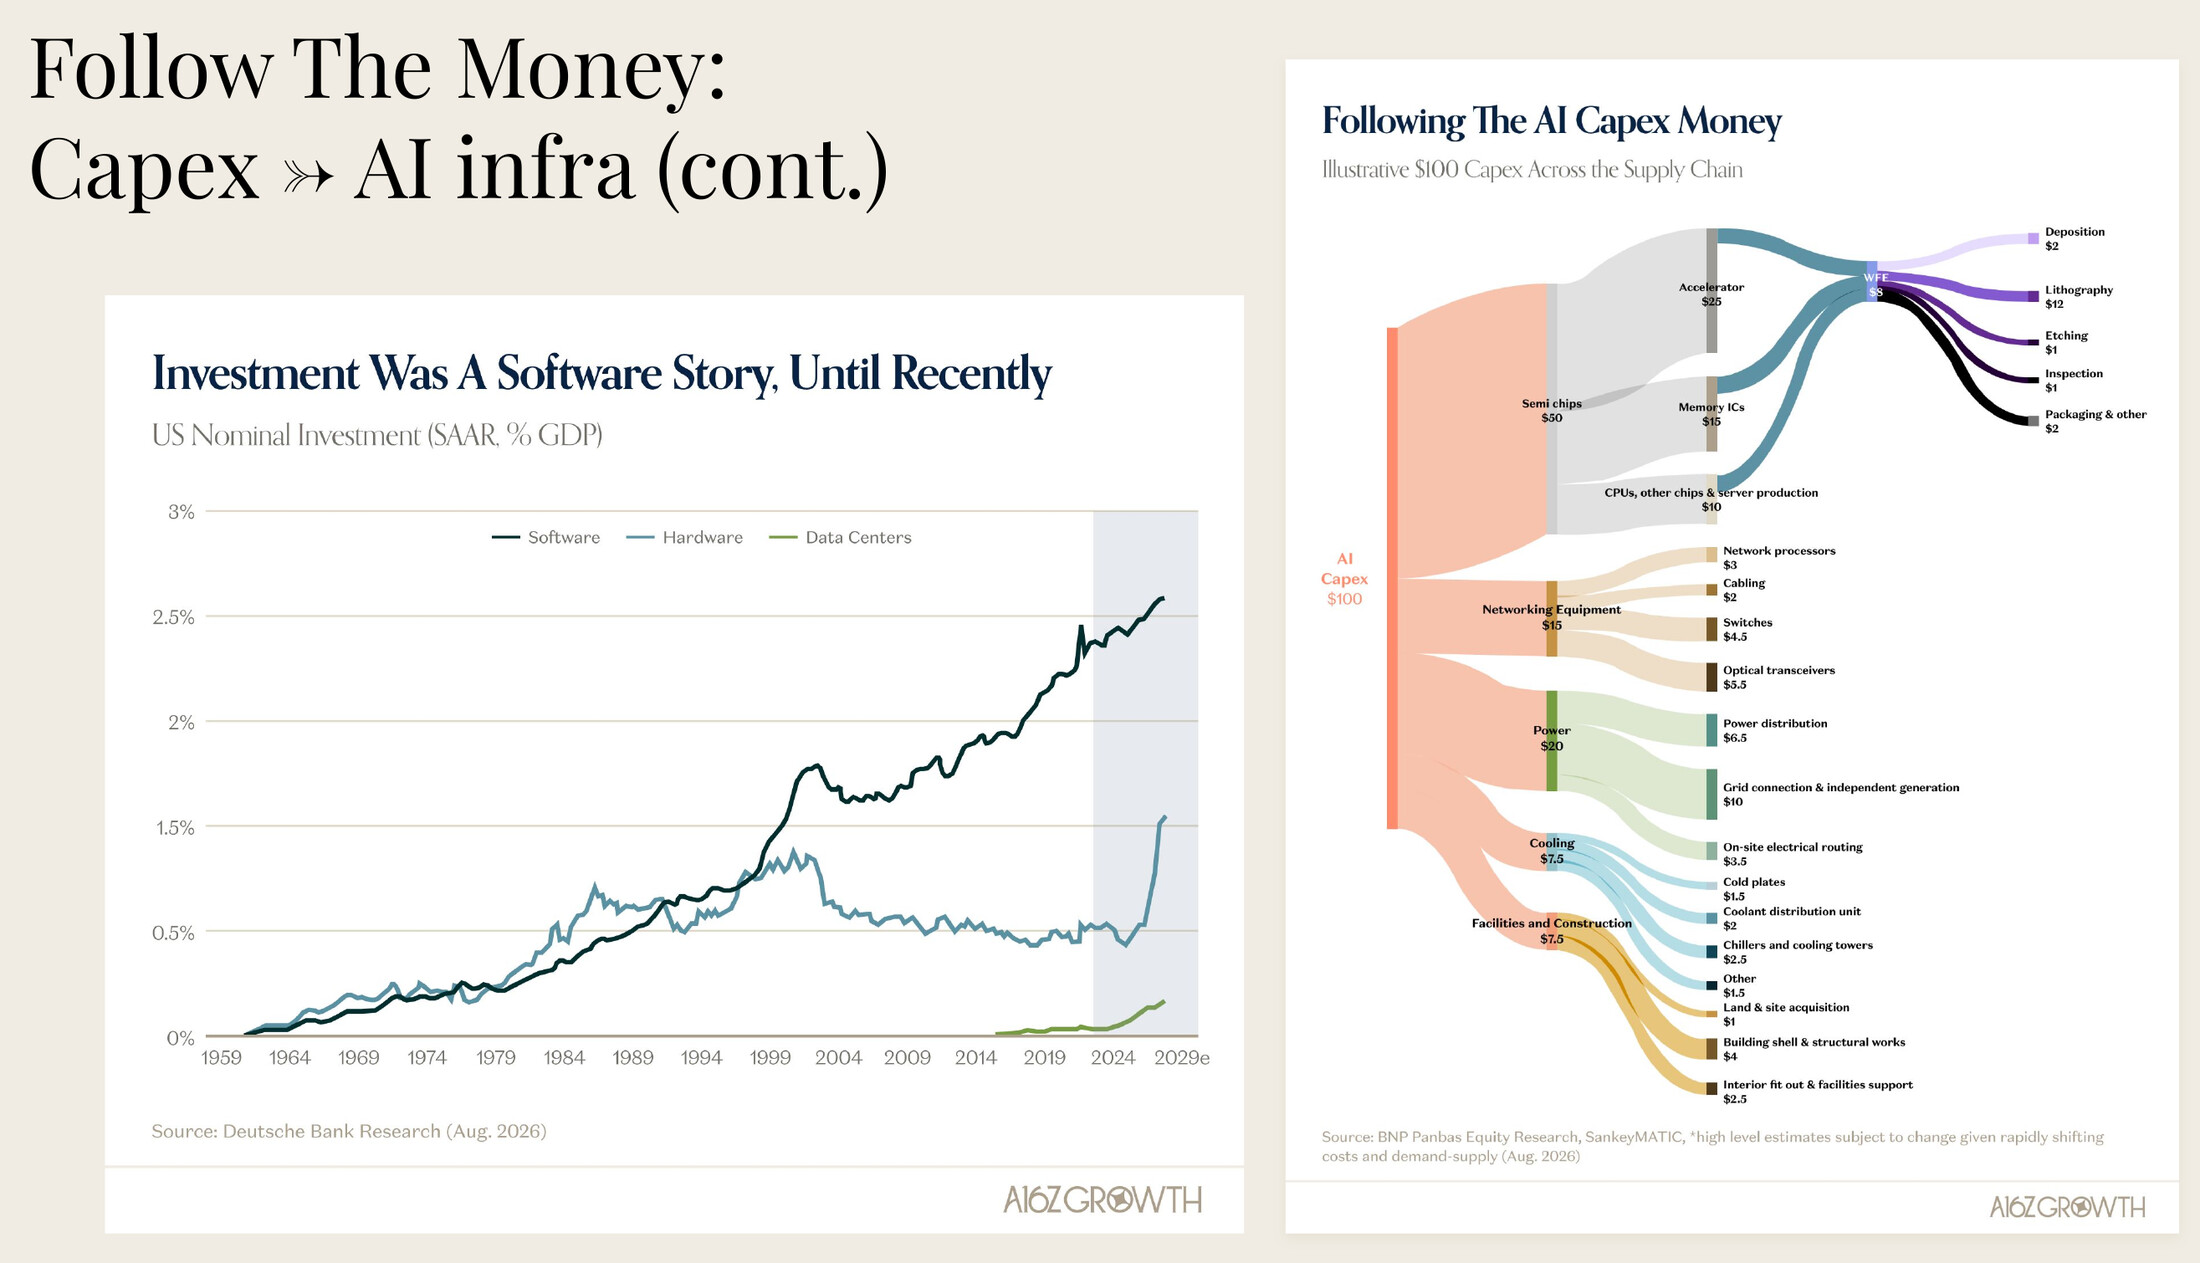
4절은 AI 투자가 산업의 무게중심을 바꿨다는 내용입니다. BofA 자료에서 하이퍼스케일러의 향후 12개월 FCF 전망은 거의 0 아래로 내려갔고, NVIDIA, Micron, Broadcom, Applied Materials의 FCF 전망은 약 4,200억 달러로 올라갔습니다. a16z는 하이퍼스케일러의 FCF가 반도체 기업의 FCF로 옮겨 갔다고 표현합니다.
오른쪽 BNP Paribas의 예시 추정에서는 AI 설비투자 100달러 중 50달러가 반도체로 갑니다. 그중 가속기가 25달러, 메모리가 15달러입니다. 나머지는 전력 20달러, 네트워크 장비 15달러, 냉각 7.5달러, 시설과 건설 7.5달러입니다. 반도체 장비(WFE) 가지는 8달러로 표기되어 있지만 하위 항목의 합은 18달러여서, 이 부분은 그림의 표기 오류로 보입니다.
가장 큰 수혜는 메모리였습니다. 9월 9일까지 연초 대비 반도체와 스토리지 업종은 약 92%, a16z가 분류한 AI 공급망 종목은 약 82% 올랐습니다. TrendForce와 Morgan Stanley 자료에서 DDR4 8Gb 현물 가격은 34.75달러로, 2019~2025년의 1.5~5달러 수준을 크게 넘었습니다.
덱은 반도체 주가가 오히려 싸다는 주장도 싣습니다. Capital IQ 컨센서스로 그린 산점도에서 NVIDIA는 2027년 EPS 성장 전망이 약 70%인데 향후 12개월 P/E는 차트의 핵심 반도체 기준선 19.5배를 조금 밑돕니다. Micron과 SanDisk는 10배 아래에 찍혀 있습니다(눈금으로 읽은 값). a16z는 투자자들이 하이퍼스케일러 설비투자에 달린 사이클 정점을 경계하기 때문이라고 설명합니다. 그러면서도 설비투자가 줄어들 기미가 없으니 이번 사이클은 과거와 다를 수 있다고 주장합니다.
덱은 이 흐름을 과거 사이클과도 비교합니다. Morgan Stanley 자료로 만든 슬라이드에서 모바일 인터넷 시기(2010~2016년)에는 반도체, 인프라와 기기, 소프트웨어와 서비스 순서로 주가가 올랐습니다. 2022년 12월 이후 AI 사이클에서는 지금까지 반도체가 가장 앞서고 소프트웨어가 가장 뒤처져 있어, a16z는 같은 순서가 반복되고 있다고 봅니다.
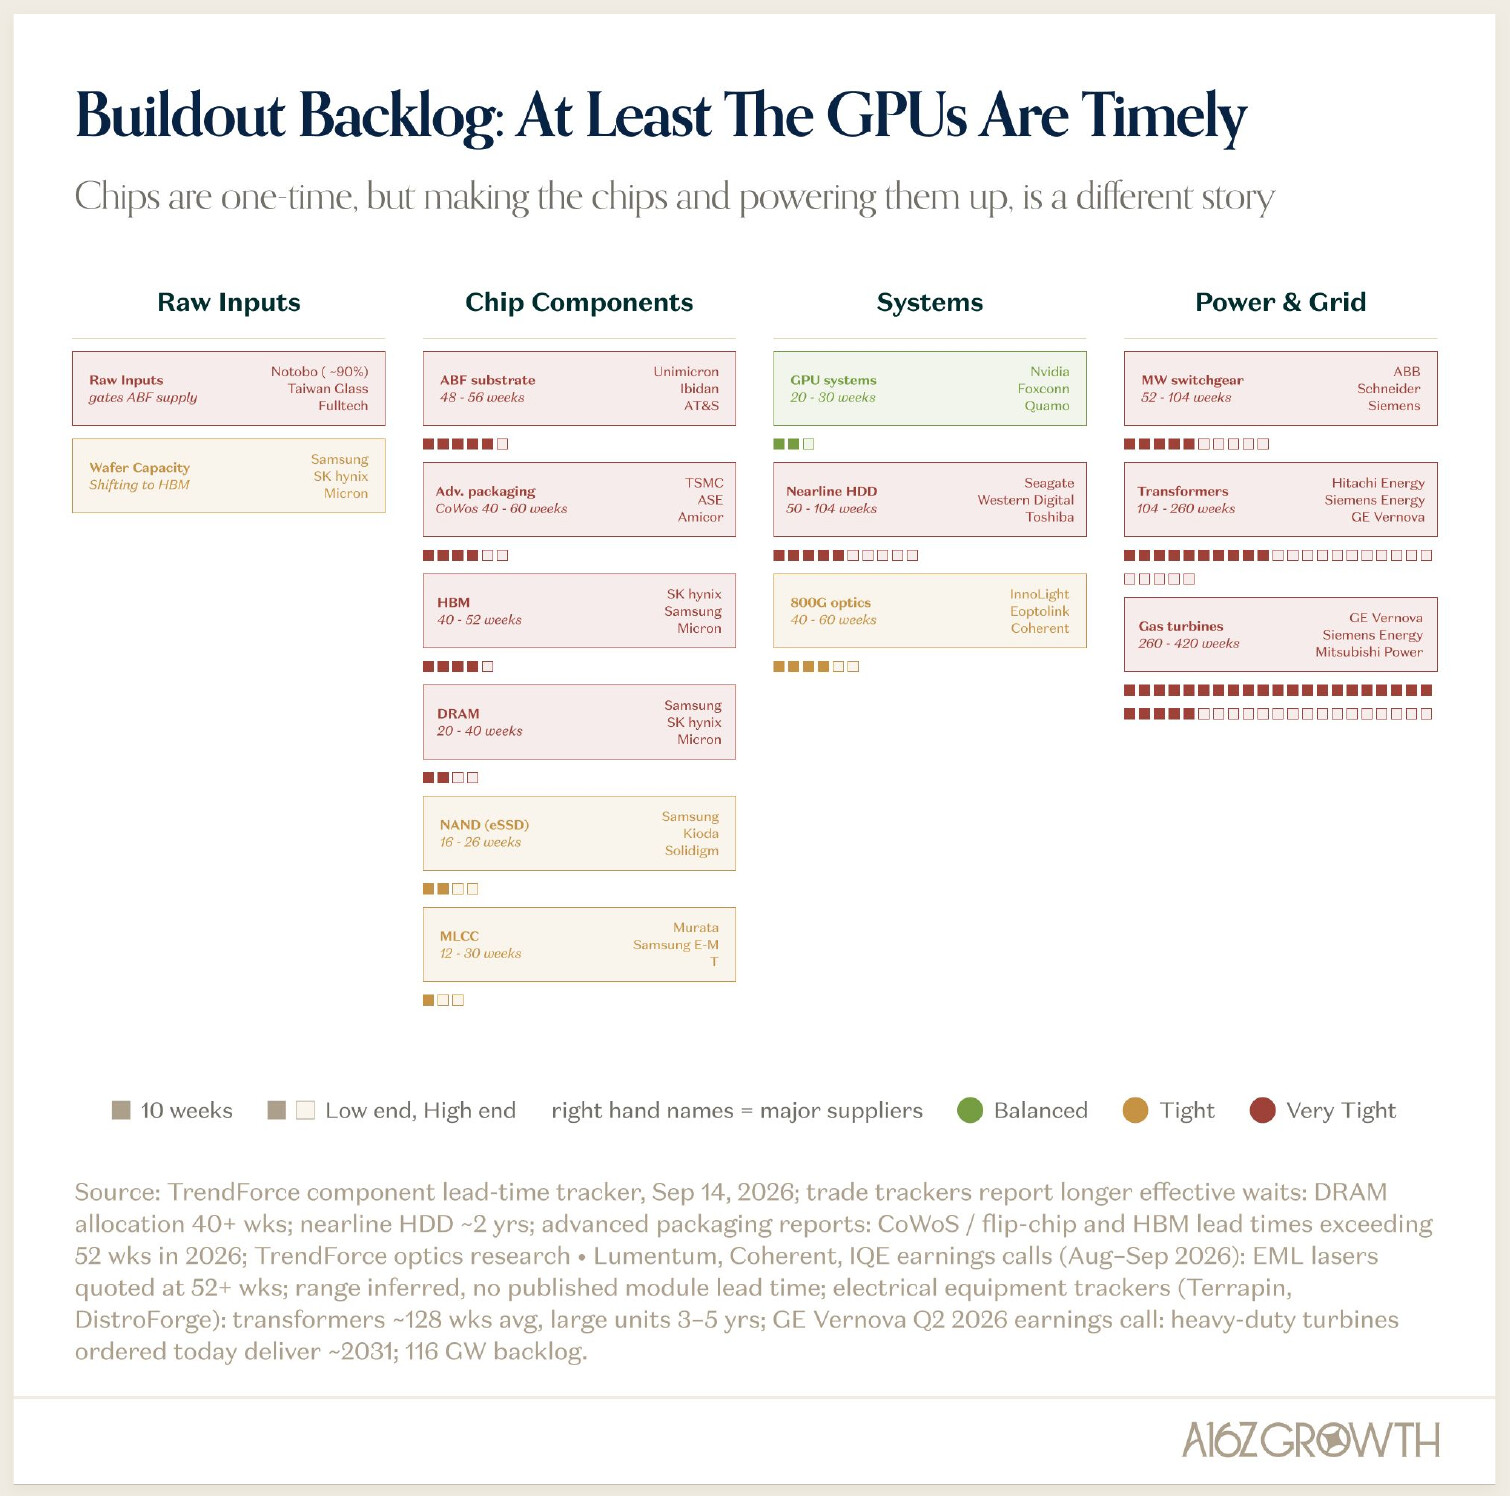
인프라를 다루는 개발자에게 눈여겨볼 표는 TrendForce 리드타임입니다. 슬라이드 제목대로 적어도 GPU는 제때 옵니다. GPU 시스템은 20~30주로 공급이 균형 상태입니다. 하지만 ABF(Ajinomoto Build-up Film) 기판 48~56주, CoWoS 첨단 패키징 40~60주, 고대역폭 메모리(HBM, High Bandwidth Memory) 40~52주, 니어라인 HDD 50~104주, 800G 광 모듈 40~60주로 다른 부품은 빠듯합니다.
전력은 더 깁니다. 변압기는 104~260주, 가스터빈은 260~420주이고, 출처 메모에는 GE Vernova가 지금 주문한 대형 터빈이 2031년 무렵 인도된다고 밝혔다는 내용이 있습니다. 덱의 표현대로 칩을 구해도 전원을 넣을 수 있는지는 별개 문제입니다. S&P Global 자료에서 전력회사(utility)의 연간 설비투자는 2025년 1,990억 달러에서 2026~2029년 2,590억~2,770억 달러로 늘어날 것으로 추정됩니다.
아톰으로의 이동은 AI만의 이야기가 아니라는 점도 덱은 강조합니다. JPMAM 자료로 2040년까지 전 세계 인프라 투자 수요는 약 90조 달러이고, Bloomberg NEF는 2035년까지 전력 수요가 29% 늘 것으로 봅니다. Morgan Stanley는 연간 로봇 판매가 2024년 2,100만 대에서 2050년 14억 2,700만 대로 늘어난다고 추정합니다. Waymo의 주간 유료 승차는 2023년 8월 1만 건에서 50만 건으로 늘었습니다.
SaaS: 종말이 아니라 증명의 시기
2026년은 "SaaSpocalypse"라는 말과 함께 시작했습니다. AI가 기업용 소프트웨어를 대체할 것이라는 우려로 상장 SaaS 기업 주가가 한꺼번에 떨어졌습니다. a16z는 이를 "종말(-pocalypse)보다는 증명하라(prove it)에 가깝다"고 봅니다.
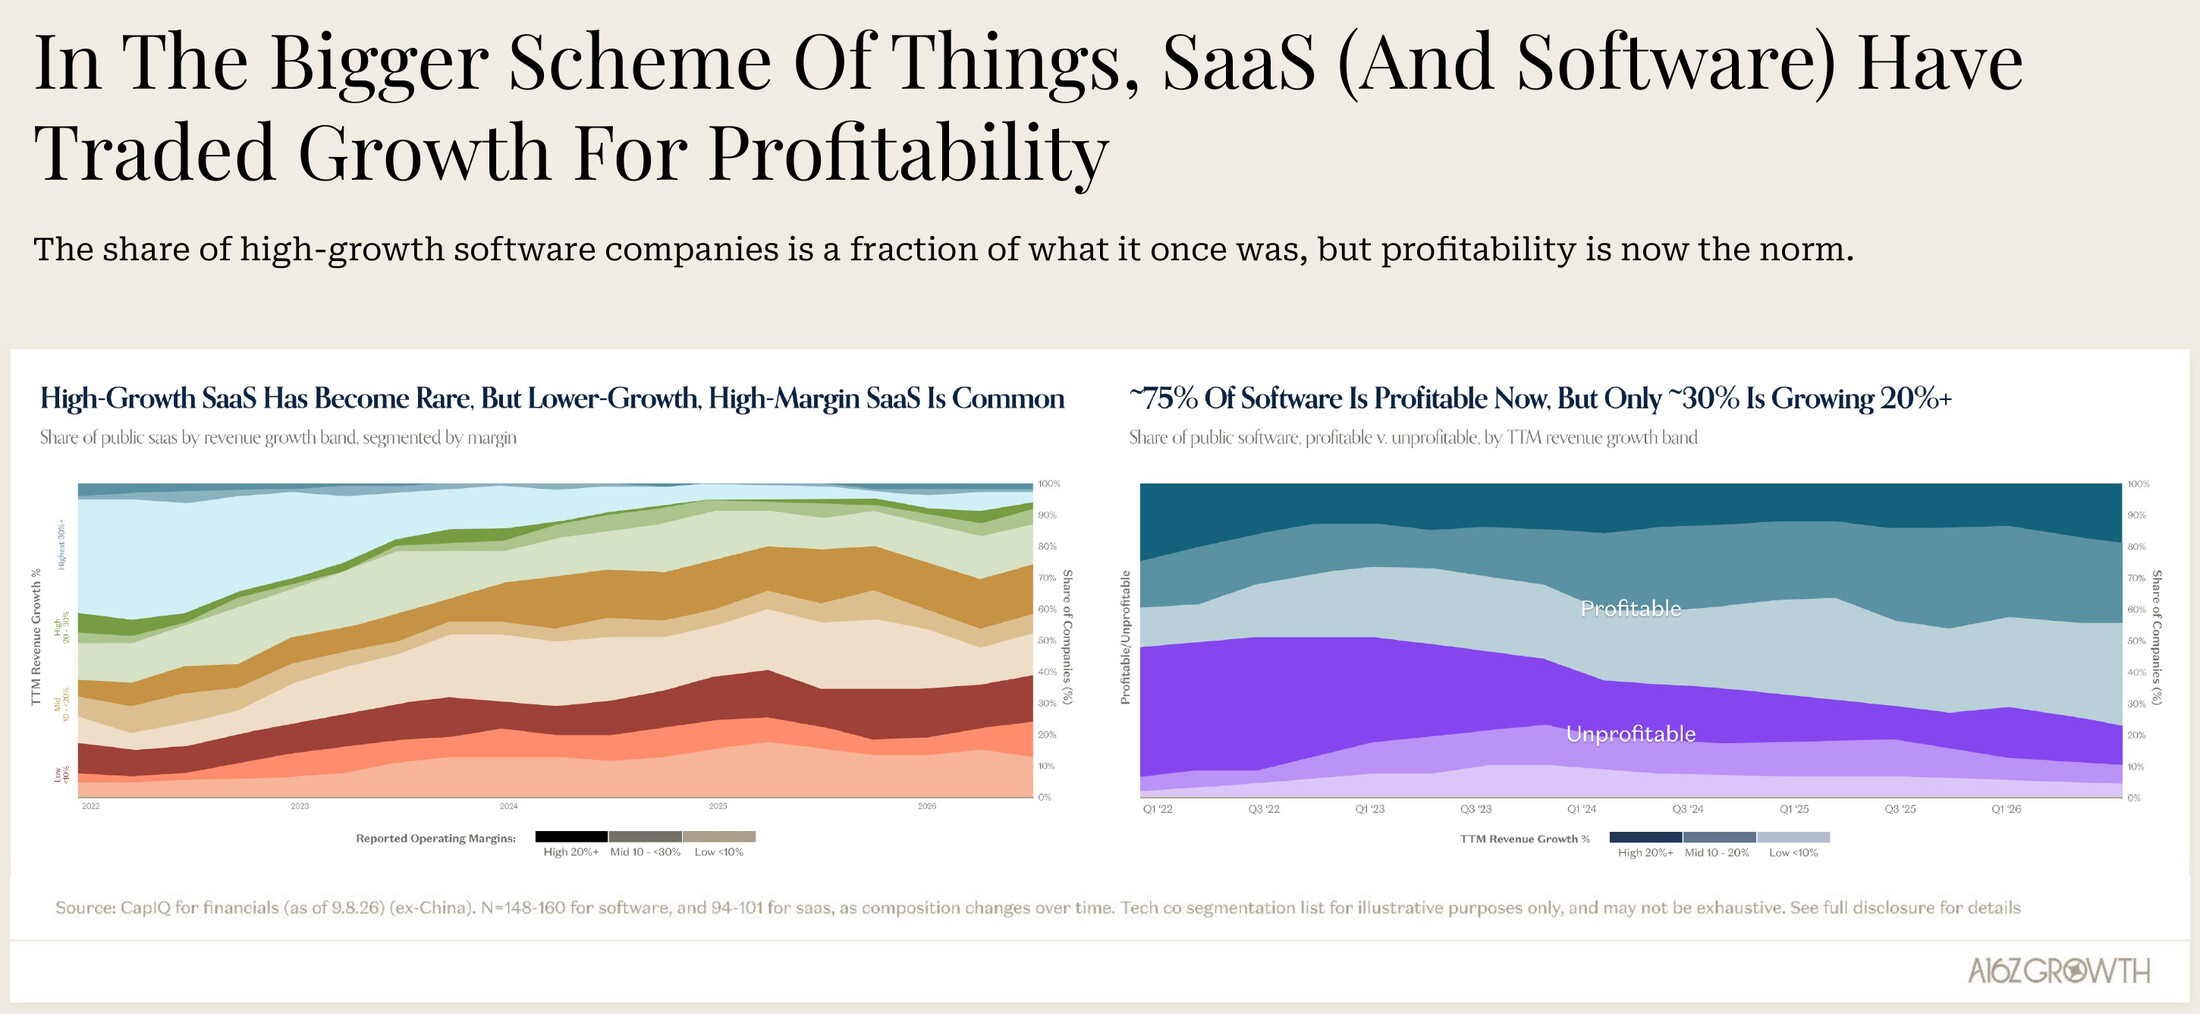
근거는 성장과 수익성의 맞바꿈입니다. Capital IQ 기준으로 매출이 30% 넘게 성장하는 상장 SaaS 기업의 비중은 2022년 약 40%에서 최근 한 자릿수로 줄었습니다. 반면 흑자를 내는 소프트웨어 기업의 비중은 약 절반에서 약 75%로 늘었고, 20% 넘게 성장하는 곳은 약 30%입니다. 9월 30일 글은 성장이 느린 기업이 높은 배수를 오래 유지하지는 못한다고 정리합니다. 저금리 시대가 끝나면서 기업들이 성장 대신 수익성을 택했고, 그 결과가 뒤늦게 주가에 반영되었다는 설명입니다. 같은 글은 빠르게 성장하는 기업은 저금리 시대의 고점에는 못 미쳐도 여전히 역사적 평균 수준의 배수를 받는다고 덧붙입니다. 그런 기업의 수가 줄어서 업종 전체가 다시 평가되었다는 것입니다. 실제로 소프트웨어 매출 성장률 중앙값은 2022년 약 25%에서 내려온 뒤 2024년부터 12% 안팎에서 멈췄고, 매출 대비 운영비는 계속 줄었습니다.
매도는 고르지 않았습니다. 2026년 연초 대비로 사이버보안과 관측성(observability) 소프트웨어는 약 85% 넘게 올랐지만, 수평형(horizontal) SaaS는 한때 약 43% 떨어졌습니다. 매출 배수도 클라우드와 데이터, AI 인프라가 17.9배에서 9.1배로 줄 때 수평형 소프트웨어는 12.3배에서 2.7배로 줄었습니다. 8절의 Stripe 데이터는 더 반대되는 그림입니다. Stripe 결제 흐름 기준으로 출시 1년 미만의 젊은 SaaS 기업의 매출 성장률은 2026년 들어 전년 대비 500%를 넘었고, 1년 이상 된 기업도 2025년 말 약 19%에서 약 24%로 반등했습니다.
a16z는 두 가지 가능성을 나란히 둡니다. 하나는 신문 업종처럼 이익이 무너지기 5년 전부터 주가가 먼저 빠지는 경로이고, 다른 하나는 AI가 자본이 적게 드는 기업의 ROE를 함께 끌어올리는 경로입니다. 덱은 어느 쪽이라고 단정하지 않습니다.
비상장 시장과 AI 세대 스타트업
6절과 7절은 짧게 정리합니다. PitchBook 자료에서 2026년 상반기 미국 벤처 투자 기업의 회수 가치는 2조 1,880억 달러로, 2021년 기록 8,650억 달러의 약 2.5배입니다. 슬라이드 제목은 이를 역사적으로 큰 IPO 하나로 설명하지만, 어느 기업인지는 밝히지 않습니다. 같은 기간 상위 1%의 회수가 전체 회수 가치의 84%를 차지했습니다. 반면 같은 기간 미국 벤처 펀드 모금액은 720억 달러로, 2022년 한 해의 2,220억 달러에 한참 못 미칩니다. 기업이 비상장으로 머무는 기간도 길어져, 활동 중인 미국 유니콘의 기업가치 합계(5.34조 달러)가 Russell 2000 지수 전체(3.5조 달러)를 넘었습니다. 9월 1일 기준 마지막으로 공개된 기업가치는 SpaceX 1.78조 달러, Anthropic 9,650억 달러, OpenAI 8,520억 달러입니다.
JPMAM 자료에서 2026년 미국 벤처 투자액의 86%가 AI 관련 기업으로 갔고, 2016년에는 15%였습니다. SVB 자료에서 2026년 새로 유니콘이 된 기업의 나이 중앙값은 약 4.4년입니다. 차트는 이 값이 2023년 이후 37% 낮아졌다고 표시하고, 같은 기간 전체 유니콘의 나이 중앙값은 오히려 7% 늘어 15년 안팎입니다. SVB 자료에서 2022년에 설립된 기업의 4년 차 매출 성장 곡선은 이전 세대보다 약 3배 가파릅니다. 상장 기업처럼 스타트업도 저금리 시대가 끝난 뒤 성장 대신 수익성을 택했지만, 최근 투자를 유치한 기업은 여전히 저금리 정점 때와 비슷하거나 더 빠르게 성장합니다. a16z 자체 데이터(보고 주기가 제각각이라 대략적인 값)에서 기준 연도 ARR이 100만~5,000만 달러인 상위 AI 앱은 전년 대비 중앙값 423%, 5,000만~2억 달러 구간은 150% 성장했습니다. 8절에는 이 밖에 신생 방산 기업의 저가 탄약, 번호판 인식 카메라 도입 뒤의 차량 도난 감소, 포켓몬 카드 가격과 라이브 커머스처럼 AI 밖의 사례도 실려 있습니다.
덱을 읽을 때 주의할 점
이 덱은 많은 데이터를 한 방향의 이야기로 엮은 자료입니다. 차트 하나하나를 판단 근거로 쓰기 전에 다음을 함께 보는 편이 좋습니다.
- 이해관계: a16z는 투자사입니다. 8절의 OpenAI, Databricks, Kalshi, Stripe, Protege, EliseAI 데이터 슬라이드와 Waymo, Anduril 등이 나오는 슬라이드 상당수에 "a16z 포트폴리오 전체 목록은 a16z.com/investment-list를 참고하라"는 문구가 붙어 있습니다. 덱은 어느 기업이 포트폴리오인지 슬라이드마다 밝히지 않으므로, 회사의 자체 데이터가 낙관적으로 그려졌을 가능성을 염두에 둬야 합니다.
- 단일 플랫폼 데이터: 토큰 관련 수치의 상당 부분은 OpenRouter 한 곳의 데이터입니다. OpenRouter를 거치지 않는 대형 API 사용량과 사내 배포는 이 그림에 들어 있지 않습니다.
- 그림과 숫자가 다른 곳: 연구소 매출 비교 막대의 높이가 라벨과 맞지 않고, 오픈 대 폐쇄형 차트의 범례는 다른 차트의 것이 붙어 있습니다. 생키 다이어그램의 반도체 장비 합계도 맞지 않고, 로봇 슬라이드에는 GPU 이름이 범례로 남아 있습니다.
- 제목보다 좁은 근거: AI를 빨리 도입한 의료 기관의 사망률이 낮다는 Protege 슬라이드는 연도별 오차 막대가 크게 겹치고 데이터 출처 설명이 없습니다. 검색 유입 슬라이드의 AI 유입은 거의 0으로 그려져 있습니다.
- 시점: 데이터는 대부분 2026년 8월 말에서 9월 중순 기준이고, 2026년 이후 수치 상당수는 컨센서스 전망입니다. 덱이 보여 주듯 이 전망은 해마다 크게 바뀌었습니다.
a16z가 꼽은 다음 기회
덱의 마지막 슬라이드는 a16z가 보는 아직 개척되지 않은 큰 기회 일곱 가지를 나열합니다. 사용량이 많은 소비자 서비스(Heavy-use consumer), 로보틱스, 자율주행, AI와 바이오, 개인 건강, 코딩을 넘어 기업 전반으로 확산되는 AI, 그리고 미국 제조업과 국방을 다시 세우는 American Dynamism입니다. 9월 30일 글은 AI가 수요의 범위를 넓힐 것이라고 쓰고, 기업과 소비자 도입이 깊어지는 것과 함께 로보틱스, 바이오, 건강, American Dynamism 같은 새 영역으로 퍼질 것으로 내다봅니다.
개발자 입장에서 이 덱이 남기는 질문은 단순합니다. 토큰 가격은 계속 내려가는데 GPU 임대료와 전력 설비 리드타임은 그렇지 않다면, 같은 예산으로 더 많은 일을 하는 방법은 모델 라우팅과 프롬프트 캐싱 같은 효율 쪽에 있을 가능성이 큽니다. 팀에서 모델 라우팅이나 캐싱으로 비용을 줄여 본 경험이 있으시다면 댓글로 나눠 주세요.
 State of Markets II (2026년 9월) 슬라이드 PDF
a16z 뉴스레터의 State of Markets II 소개 글
a16z 뉴스레터의 첫 번째 State of Markets 소개 글 (2026년 1월)
더 읽어보기
-
베네딕트 에반스의 AI 트렌드, AI eats the world 2026: Capital, Deployment, Change [영문/GoogleSlide/79p]
-
[GN] MenloVC의 "기업 내 생성형 AI 현황" 리포트 (2024: The State of Generative AI in the Enterprise)
이 글은 GPT 모델로 정리한 초안을 바탕으로 한 것으로, 원문의 내용 또는 의도와 다르게 정리된 내용이 있을 수 있습니다. 관심있는 내용이시라면 원문도 함께 참고해주세요! 읽으시면서 어색하거나 잘못된 내용을 발견하시면 댓글로 알려주시기를 부탁드립니다. 
 파이토치 한국 사용자 모임
 은 이런 글들을 한국어로 정리해 나누고 있습니다. 회원으로 가입하시면 주요 글들을 이메일
 로 보내드리고, 텔레그램(Telegram)과 Slack/Discord/Teams/Dooray/GoogleChat 등으로도 새 글 알림을 받으실 수 있습니다.

 아래
 쪽에 좋아요
 를 눌러주시면 다음 글을 정리하는 데 힘이 됩니다~
